Банк Канади підняв ставку вперше за три роки: що це означає для українців у Канаді
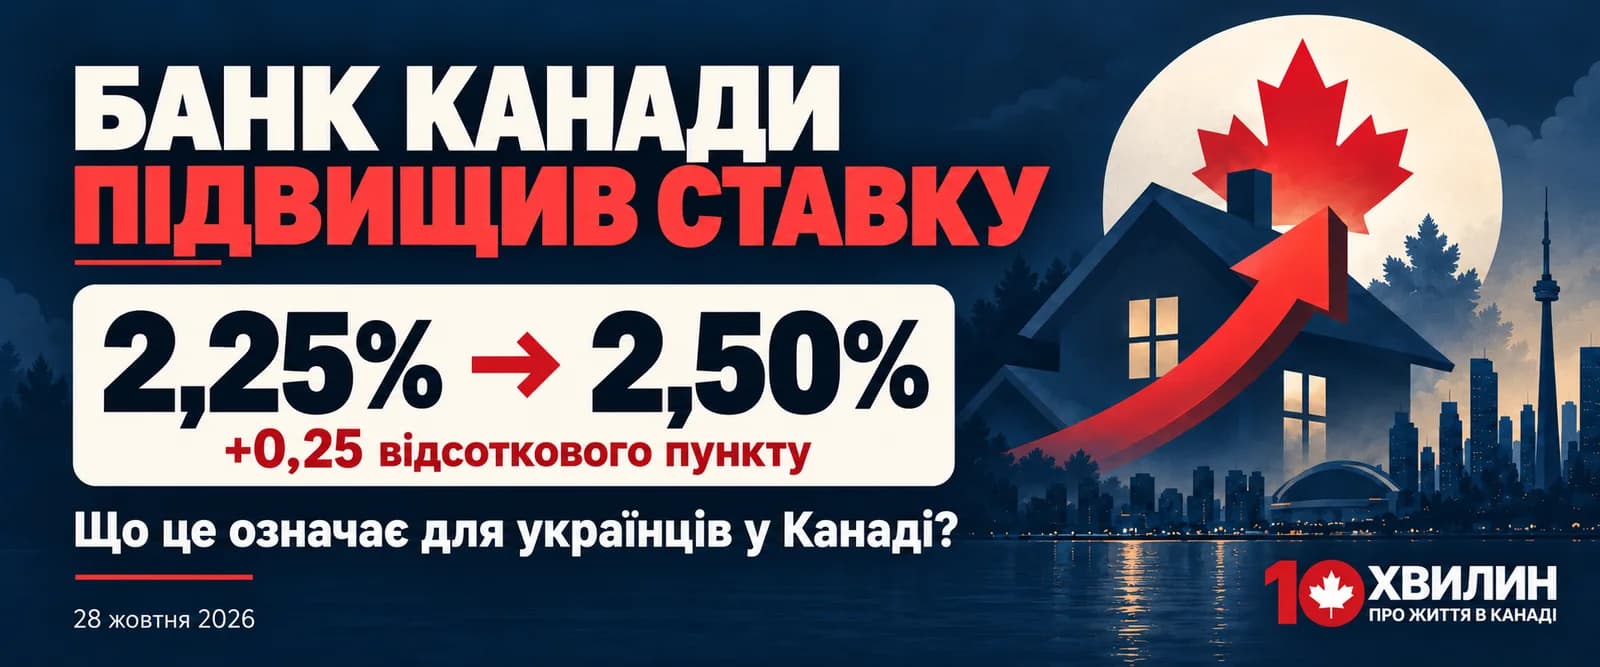
Друзі, сьогодні Банк Канади підняв ключову ставку на 0,25 відсоткового пункту: з 2,25% до 2,50%. Рішення діє з 29 жовтня. Останнє підвищення було в липні 2023 року. Відтоді ставку знижували або тримали на місці.
Чому підняли?
У вересні інфляція прискорилася до 3,1% річних, передусім через дорожчий бензин. Банк боїться, що дороге пальне потягне за собою ціни на інші товари й послуги.
Що це означає для вас:
🏠 Змінна іпотека або HELOC. Якщо банк підвищить prime, ваш кредит може подорожчати. У когось зросте платіж, у когось більше грошей піде на відсотки й менше на погашення боргу. На незмінний борг 500 000 CAD зростання відсотка за вашим кредитом на 0,25 пункту — це приблизно +104 CAD на місяць саме відсотків, не повного іпотечного платежу.
🔒 Фіксована іпотека. До кінця чинного терміну ставка не змінюється. Але якщо renewal припадає на 2027 рік, рахуйте заздалегідь: нові умови залежатимуть від пропозиції банку.
💰 Заощадження. Відсотки на HISA та нові GIC можуть підтягнутися. Варто переглянути, де лежить ваша «подушка». TFSA — тип рахунку, а дохідність залежить від того, що в ньому.
🛒 Авто та споживчі кредити зі змінною ставкою теж можуть подорожчати. Для кредиток усе залежить від договору, автоматичного підвищення для всіх немає.
Що далі?
Маклем допустив, що можуть знадобитися ще підвищення, але банк діятиме обережно. Наступне рішення — 9 грудня.
Наша думка: паніки не треба. Але якщо у вас змінна ставка й мало запасу в бюджеті, сядьте цими вихідними й перерахуйте щомісячні витрати.
👇 А у вас іпотека фіксована чи змінна? Напишіть у коментарях, цікаво, як розділиться наша аудиторія.
Це не фінансова порада. Інформація станом на 28.10.2026.
Джерело: https://www.bankofcanada.ca/2026/10/fad-press-release-2026-10-28/
Додатково: https://www.canada.ca/en/financial-consumer-agency/services/interest-rates-rise.html
Коментарі